
很多人分不清数字货币和电子账户的区别,搞懂这几点就全明白了
很多人把数字货币和电子账户混为一谈,觉得都是"数字化的钱",没什么不同。实际上,这两者从发行主体、法律属性到使用场景都有本质差异,搞清楚它们的关系,才能在日常支付和理财中少踩坑。
数字货币是由中央银行发行的法定货币的数字形式,具有法偿性。它在法律上和纸币、硬币处于同一层级,任何机构和个人不得拒绝接收。中国推出的数字人民币就是典型代表,它本质上是现金的数字化数字货币电子账户区别,不是存款,不产生利息,但具备匿名性和可控性。
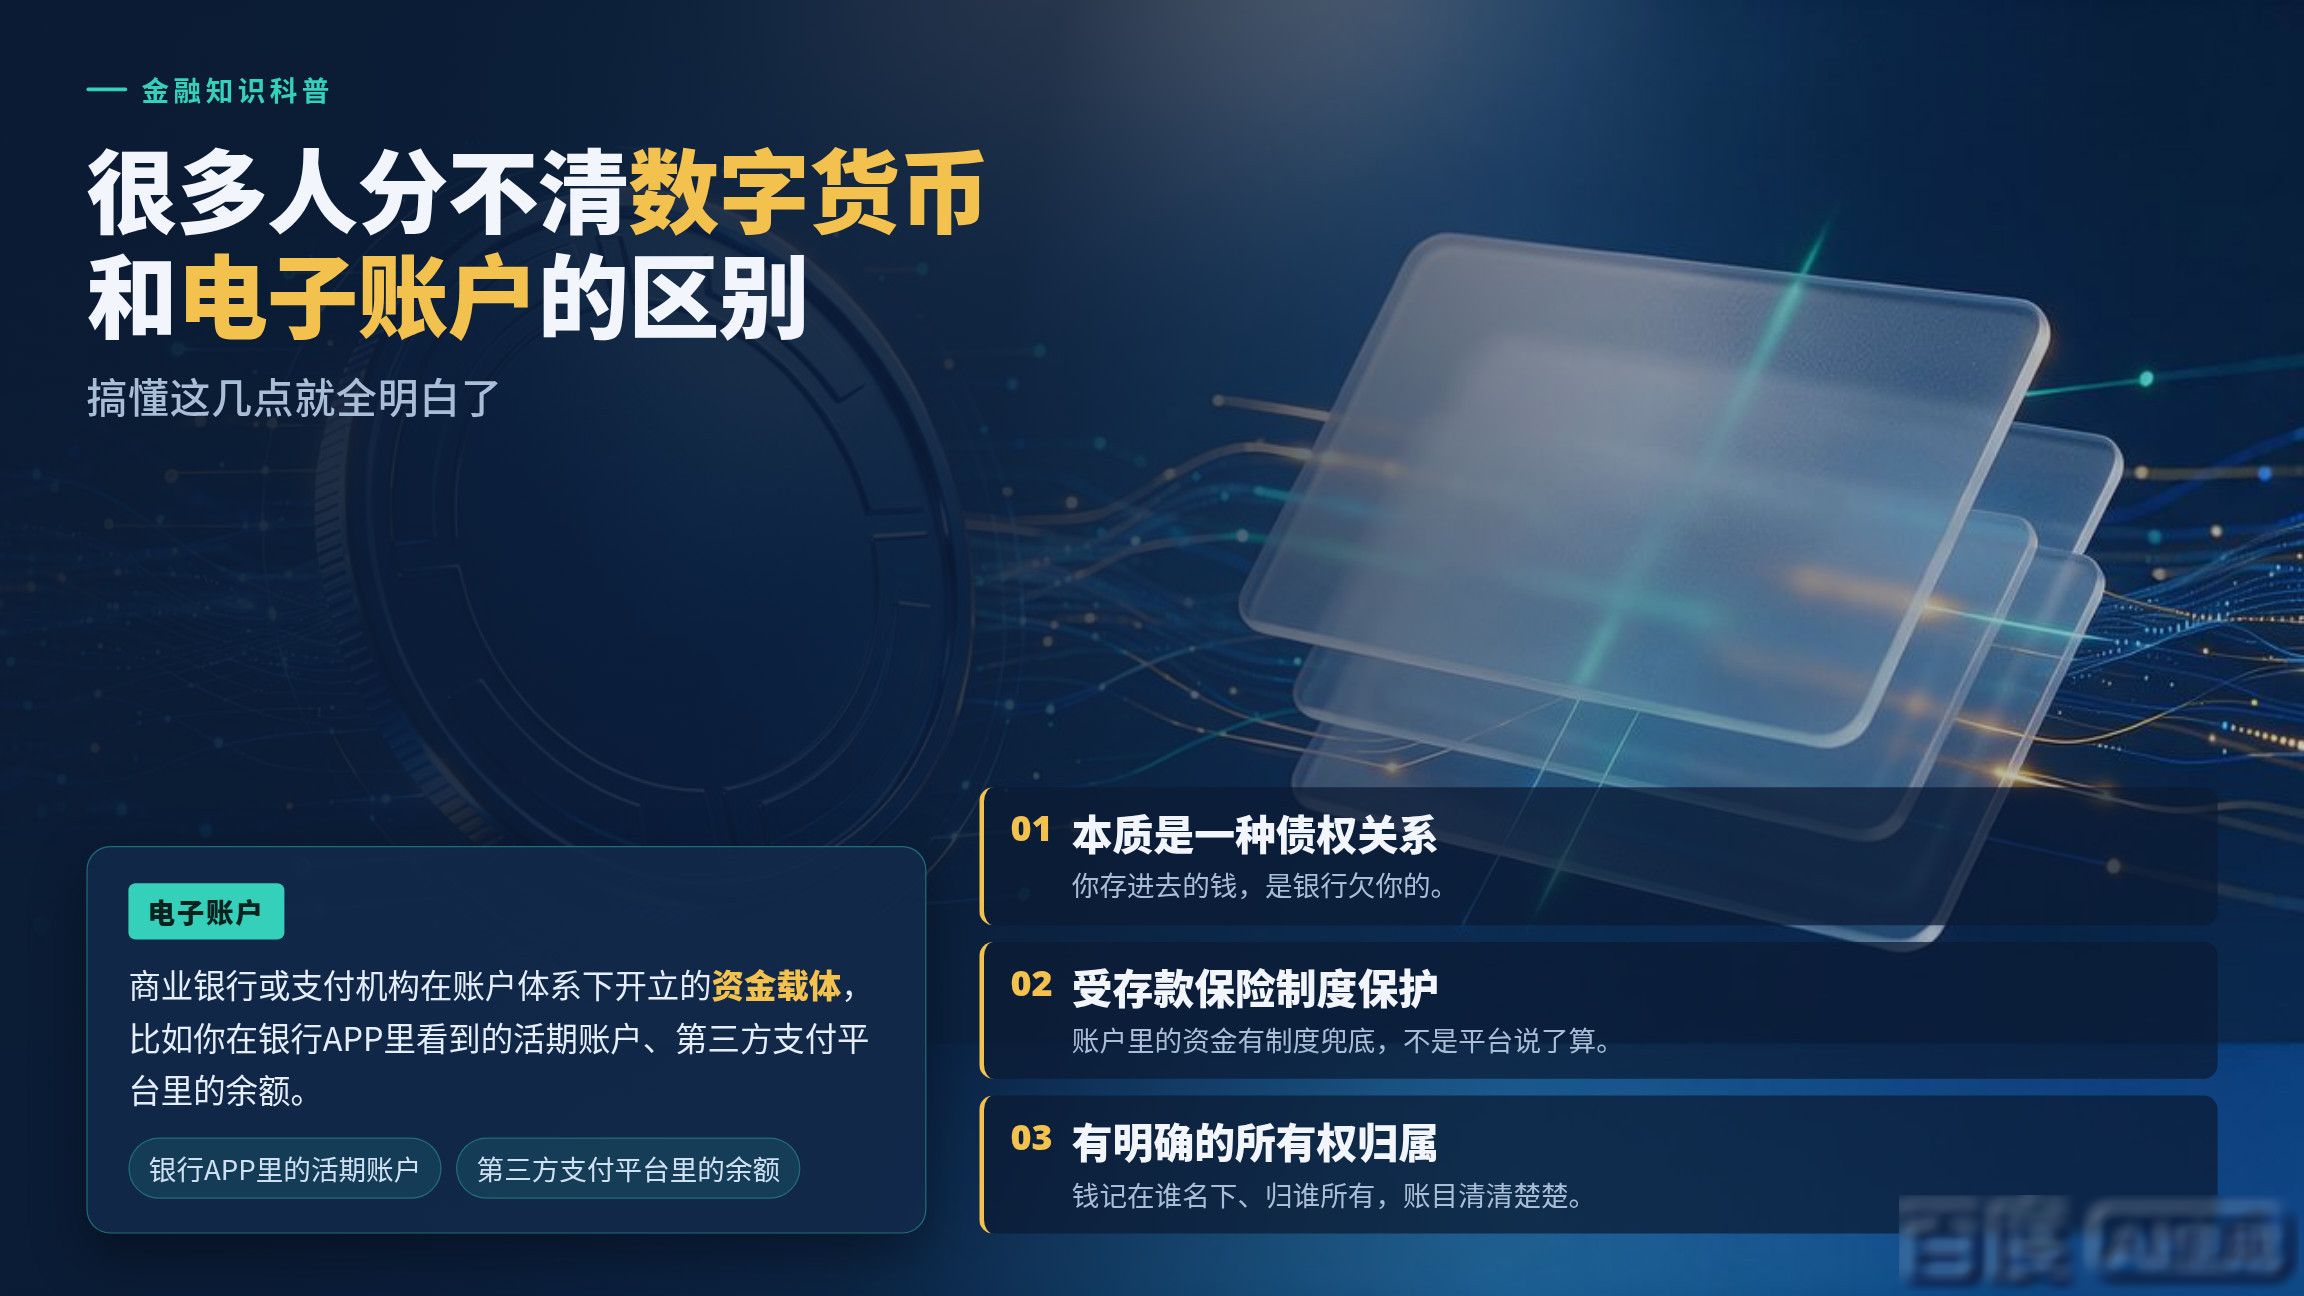
电子账户则是商业银行或支付机构在账户体系下开立的资金载体很多人分不清数字货币和电子账户的区别,搞懂这几点就全明白了,比如你在银行APP里看到的活期账户、第三方支付平台里的余额。它本质是一种债权关系——你存进去的钱,是银行欠你的。账户里的资金受存款保险制度保护,有明确的所有权归属。
两者最核心的区别在于:数字货币是货币本身,电子账户是存放货币的"容器"。数字货币可以"离线支付",不依赖网络也能完成交易;电子账户的转账、消费几乎都离不开网络和银行清算系统。数字货币的持有和使用不要求绑定银行账户,而电子账户必须依附于某一金融机构。
你平时用数字人民币扫码付款时,和用微信、支付宝付款,感受到的区别大吗?欢迎在评论区聊聊你的真实体验。
标签: #数字货币电子账户区别